

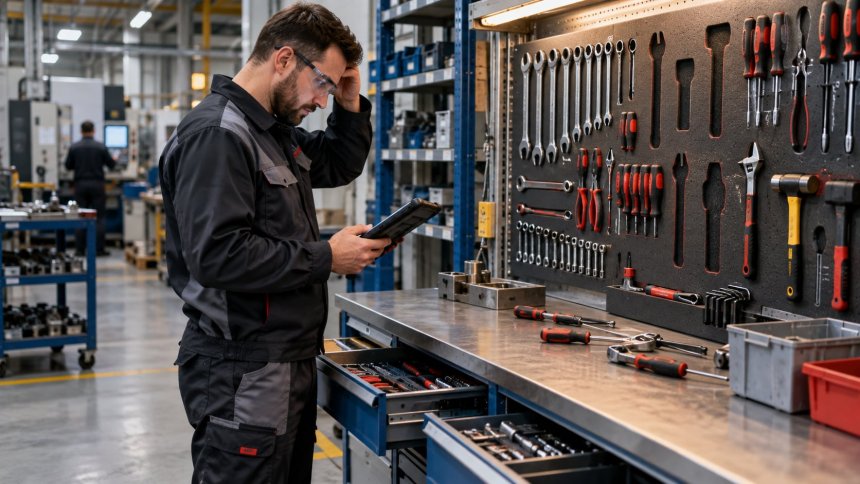
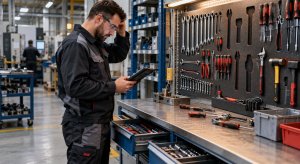
Zaginięcie klucza dynamometrycznego, wiertarki, miernika czy specjalistycznego przyrządu rzadko wygląda jak poważny problem finansowy. Firma kupuje kolejny egzemplarz, produkcja działa dalej i temat znika. Problem polega na tym, że koszt samego narzędzia jest często najmniejszą częścią straty. Znacznie więcej może kosztować czas poświęcony na poszukiwanie, zatrzymanie pracy stanowiska, pilny zakup zastępczy, transport ekspresowy albo wykonanie pomiaru urządzeniem, którego termin wzorcowania już minął.
Dlatego gospodarki narzędziowej nie warto oceniać wyłącznie przez pryzmat wartości majątku znajdującego się w narzędziowni. Ważniejsze jest to, czy firma wie, jakie narzędzia posiada, gdzie się znajdują, kto je pobrał, kiedy powinny wrócić i czy nadal mogą być używane. Dopiero zestawienie tych informacji pokazuje rzeczywisty koszt chaosu. W wielu przedsiębiorstwach pierwsze wnioski można wyciągnąć bez wdrażania żadnego systemu - wystarczy przeanalizować historię zakupów i kilka codziennych procesów.
Jakie trzy koszty ginących narzędzi firmy liczą, a jakich trzech zwykle nie widzą?
Najłatwiej policzyć koszt zakupu. Jeśli zaginęła wiertarka za 1200 zł, dział zakupów widzi fakturę za kolejną. Drugim widocznym kosztem są naprawy. Narzędzie wraca uszkodzone, trafia do serwisu i pojawia się kolejny dokument kosztowy. Trzecim są wydatki na kalibrację, wzorcowanie lub okresowe przeglądy specjalistycznego wyposażenia.
Znacznie trudniej dostrzec koszty pośrednie. Pierwszy z nich to czas pracowników poświęcony na szukanie. Jeśli cztery osoby przez dwadzieścia minut próbują ustalić, kto ostatnio korzystał z przyrządu, firma traci ponad godzinę pracy, choć w księgowości nie pojawia się żadna faktura zatytułowana "poszukiwanie narzędzia".
Drugi niewidoczny koszt to przestój. Brak odpowiedniego przyrządu może uniemożliwić wykonanie konkretnej operacji, zakończenie przezbrojenia albo przeprowadzenie kontroli. Pracownik czeka, maszyna nie produkuje, a zlecenie zaczyna przesuwać się w harmonogramie.
Trzecim kosztem są zakupy dublujące. Firma kupuje kolejne narzędzie nie dlatego, że potrzebuje większej liczby egzemplarzy, lecz dlatego, że nie wie, gdzie znajduje się wcześniej kupione. W efekcie może posiadać pięć podobnych urządzeń, mimo że do normalnej pracy wystarczyłyby trzy.
To właśnie te trzy pozycje - czas szukania, koszt przestoju i zbędne zakupy - najczęściej pokazują, że rzeczywista wartość problemu jest znacznie większa niż cena zaginionego przedmiotu.
Dlaczego koszt przestoju może być wielokrotnie wyższy niż cena brakującego narzędzia?
Wyobraźmy sobie narzędzie kosztujące 800 zł. Jeśli zaginie, najprostsza kalkulacja mówi o stracie 800 zł. Ale jeśli urządzenie jest potrzebne do uruchomienia stanowiska produkcyjnego, jego brak może zatrzymać pracę kilku osób i maszyny przez dwie godziny.
Koszt przestoju można oszacować znacznie szerzej niż tylko poprzez wynagrodzenia. Trzeba uwzględnić koszt pracy operatorów, niewykorzystaną zdolność produkcyjną, opóźnienie zlecenia, konieczność zmiany kolejności produkcji, dodatkową organizację oraz potencjalny wpływ na termin dostawy. W niektórych procesach dwugodzinny przestój może mieć znacznie większą wartość niż samo narzędzie.
Dlatego znaczenie poszczególnych elementów wyposażenia nie powinno być oceniane wyłącznie na podstawie ceny zakupu. Niedrogi specjalistyczny klucz może być krytyczny dla uruchomienia maszyny, podczas gdy znacznie droższy sprzęt rezerwowy może przez większość czasu nie mieć wpływu na ciągłość produkcji.
Dobrą praktyką jest więc podział narzędzi na klasy krytyczności. Firma powinna wiedzieć, których brak można uzupełnić w ciągu kilku godzin bez wpływu na pracę, a których zaginięcie natychmiast zatrzymuje konkretny proces. To właśnie druga grupa powinna być objęta najbardziej rygorystyczną kontrolą wydań i zwrotów.
Dlaczego firmy kupują narzędzia, które już posiadają?
Najczęstsza odpowiedź jest bardzo prosta: ponieważ nie potrafią ich szybko znaleźć. Pracownik zgłasza zapotrzebowanie, magazyn sprawdza półkę, narzędzia nie ma, więc uruchamiany jest zakup. Kilka tygodni później pierwszy egzemplarz odnajduje się w szafce innego działu, samochodzie serwisowym albo przy maszynie, przy której został pozostawiony.
W takim modelu fizyczne posiadanie narzędzia nie oznacza jeszcze jego dostępności. Firma może mieć wystarczającą liczbę egzemplarzy, ale jeśli nie zna ich lokalizacji, zachowuje się tak, jakby ich nie posiadała.
Problem szczególnie mocno rośnie wraz z liczbą działów, zmian i lokalizacji. Narzędzia mogą być przekazywane między pracownikami bez rejestracji. Jeden dział pożycza miernik drugiemu, nikt nie aktualizuje ewidencji, a po miesiącu trudno ustalić, gdzie urządzenie powinno się znajdować.
Właśnie dlatego analiza zakupów rok do roku może dać bardzo ciekawe wyniki. Jeżeli firma regularnie kupuje kolejne egzemplarze tych samych narzędzi, mimo że nie zwiększa zatrudnienia ani liczby stanowisk, warto sprawdzić, czy naprawdę rośnie zapotrzebowanie, czy jedynie kompensowane są braki organizacyjne.
Jak na podstawie faktur policzyć przybliżony koszt chaosu w gospodarce narzędziowej?
Najprostsza metoda nie wymaga nowego systemu. Wystarczy historia zakupów z ostatnich dwóch lub trzech lat. Należy wybrać narzędzia i wyposażenie kupowane wielokrotnie, a następnie sprawdzić, czy wzrost liczby zakupów wynikał z realnej rozbudowy produkcji.
Przykładowo firma kupiła w pierwszym roku 20 wkrętarek, w drugim kolejnych 9, a w trzecim 11. Jeśli zatrudnienie i liczba stanowisk pozostają podobne, warto zapytać, co stało się z wcześniejszymi urządzeniami. Część mogła naturalnie się zużyć, ale część może nadal istnieć w organizacji bez aktualnego przypisania.
Można zastosować prostą kalkulację:
wartość powtarzających się zakupów - uzasadnione wymiany - zakupy wynikające ze wzrostu skali = potencjalny koszt niekontrolowanej gospodarki narzędziowej.
Nie jest to dokładny wynik księgowy. To wskaźnik pokazujący, gdzie warto przeprowadzić dokładniejszą analizę.
Drugim krokiem może być sprawdzenie zamówień ekspresowych. Jeśli określone narzędzia regularnie są kupowane "na już", mimo że wcześniej znajdowały się w firmie, istnieje duże prawdopodobieństwo, że problemem jest brak informacji o ich dostępności.
Trzecim elementem są zakupy dokonywane niezależnie przez różne działy. Produkcja, utrzymanie ruchu i serwis mogą zamawiać podobne wyposażenie, ponieważ każdy prowadzi własną ewidencję. Po połączeniu danych okazuje się, że organizacja posiada znacznie większą liczbę narzędzi, niż ktokolwiek zakładał.
Co firma traci, gdy narzędzia pomiarowe nie wracają na czas?
W przypadku zwykłego klucza lub elektronarzędzia głównym problemem jest dostępność. Narzędzia pomiarowe wprowadzają dodatkowe ryzyko: termin wzorcowania lub sprawdzenia.
Suwmiarka, mikrometr, klucz dynamometryczny czy inny przyrząd pomiarowy może fizycznie znajdować się na stanowisku i wyglądać na całkowicie sprawny, ale jeżeli wymagany termin kontroli minął, jego dalsze wykorzystanie może być niezgodne z procedurami jakościowymi obowiązującymi w przedsiębiorstwie.
Problem staje się poważniejszy, gdy firma nie wie, gdzie urządzenie się znajduje. Osoba odpowiedzialna widzi w ewidencji zbliżający się termin wzorcowania, ale nie może odzyskać przyrządu, ponieważ kilka miesięcy wcześniej został przekazany innemu działowi bez rejestracji.
Konsekwencją może być nie tylko koszt pilnego zakupu sprzętu zastępczego. Pojawia się również ryzyko konieczności sprawdzenia, czy wyniki pomiarów wykonanych po utracie ważności były wiarygodne. W skrajnym przypadku może to wymagać ponownej kontroli części produkcji.
Dlatego w gospodarce narzędziowej ważna jest nie tylko odpowiedź na pytanie "kto ma narzędzie?", ale również "czy wolno go obecnie używać?". Dla wyposażenia pomiarowego status techniczny jest równie ważny jak lokalizacja.
Jak zmierzyć skalę problemu bez wdrażania żadnego systemu?
Pierwszy pomiar można przeprowadzić ręcznie przez dwa lub trzy tygodnie. Wystarczy zapisywać kilka prostych zdarzeń: ile razy pracownik szukał narzędzia, ile trwało poszukiwanie, ile razy konieczny był zakup zastępczy, ile wydano narzędzi bez informacji o odbiorcy oraz ile urządzeń nie wróciło w deklarowanym terminie.
Warto policzyć także liczbę pilnych zamówień oraz powtarzających się zakupów. Jeśli firma kupuje w ciągu roku kilkanaście kolejnych egzemplarzy tych samych narzędzi, warto porównać to z liczbą uszkodzeń i likwidacji. Różnica może wskazywać skalę niewyjaśnionych braków.
Można zastosować bardzo prosty model:
koszt chaosu = wartość niewyjaśnionych zakupów + koszt czasu szukania + oszacowany koszt przestojów + koszty pilnych dostaw.
Załóżmy, że w ciągu miesiąca 20 pracowników traci średnio po 15 minut na poszukiwanie narzędzi. Daje to pięć godzin pracy miesięcznie. Jeśli zjawisko dotyczy nie jednej grupy pracowników, lecz całego zakładu i występuje codziennie, skala roczna zaczyna być zauważalna nawet bez uwzględniania kosztów przestojów.
Najważniejsze jest więc zmierzenie problemu przed zakupem rozwiązania. Firma powinna najpierw wiedzieć, czy traci przede wszystkim na zaginięciach, wyszukiwaniu, duplikowaniu zakupów czy braku kontroli terminów. Dopiero później można dobrać odpowiedni sposób organizacji.
Dlaczego sama lista narzędzi w Excelu nie rozwiązuje problemu?
Arkusz może powiedzieć, że firma posiada konkretną wiertarkę lub miernik. Znacznie trudniej za jego pomocą odpowiedzieć na pytanie, kto pobrał urządzenie dwie godziny temu, kiedy powinien je zwrócić i gdzie znajdowało się wcześniej.
Największym problemem nie jest więc sama ewidencja stanów, lecz rejestrowanie ruchu. Narzędzia są wydawane, zwracane, przekazywane między pracownikami, wysyłane do serwisu, przekazywane do wzorcowania i przenoszone pomiędzy lokalizacjami. Jeżeli aktualizacja arkusza wymaga dodatkowej pracy wykonywanej po fakcie, rzeczywistość szybko zaczyna wyprzedzać dokumentację.
Drugim problemem jest odpowiedzialność. Współdzielony Excel może pokazywać aktualny wpis, ale często nie daje wygodnej historii tego, kto i kiedy wykonał operację. Przy kilku osobach obsługujących narzędziownię ma to duże znaczenie.
Trzecim ograniczeniem są terminy. Narzędzia pomiarowe, sprzęt wymagający przeglądów czy wyposażenie z określonym okresem dopuszczenia do użytkowania powinno generować informację o zbliżającym się terminie. Ręczne filtrowanie tabeli jest możliwe, ale wraz ze wzrostem liczby pozycji staje się kolejnym obowiązkiem zależnym od pamięci pracownika.
Od czego zacząć porządkowanie gospodarki narzędziowej?
Pierwszym krokiem powinien być spis rzeczywiście posiadanych narzędzi. Nie należy zaczynać od idealizowania starej ewidencji. Trzeba ustalić, co fizycznie znajduje się w zakładzie, nadać jednoznaczne identyfikatory i przypisać podstawowe informacje: rodzaj, lokalizację, status i - tam, gdzie ma to znaczenie - osobę odpowiedzialną.
Drugim etapem jest ustalenie prostych zasad wydań i zwrotów. Każde narzędzie opuszczające narzędziownię powinno pozostawiać ślad: kto je pobrał, kiedy i dokąd. Jeśli proces jest skomplikowany i wymaga wypełniania kilku formularzy, pracownicy będą go omijać. Rejestracja musi być szybsza niż ręczne podpisywanie zeszytu.
Trzeci krok to oznakowanie. Kody kreskowe, QR lub RFID pozwalają identyfikować narzędzia bez ręcznego wpisywania numerów. Technologia nie zastępuje jednak procesu. Jeśli organizacja nie określi, kto może pobierać sprzęt i jak wygląda zwrot, samo przyklejenie etykiety niczego nie zmieni.
Dopiero po uporządkowaniu tych podstaw warto wdrażać rozwiązanie pozwalające automatycznie rejestrować wydania, zwroty, lokalizacje, terminy przeglądów i historię narzędzi. Informacje o systemach przeznaczonych do zarządzania narzędziownią można znaleźć pod adresem:
https://www.pwsk.pl/narzedziownia/
Najważniejsza zmiana nie polega na zastąpieniu Excela innym programem. Chodzi o przejście od modelu "wiemy, że kiedyś kupiliśmy to narzędzie" do modelu "wiemy, gdzie jest, kto je posiada, czy może być używane i kiedy powinno wrócić".
Wtedy możliwe staje się także mierzenie efektów. Można porównać liczbę nowych zakupów rok do roku, czas potrzebny na odnajdywanie wyposażenia, liczbę narzędzi nieoddanych na czas oraz liczbę awaryjnych zamówień. Gospodarka narzędziowa przestaje być wtedy kosztem trudnym do uchwycenia, a staje się procesem, którego efektywność można regularnie mierzyć.
Firma nie musi więc zaczynać od pytania, ile kosztuje system do zarządzania narzędziami. Znacznie ważniejsze jest pytanie, ile kosztuje obecny sposób pracy. Jeśli organizacja co roku kupuje to, co już posiada, pracownicy codziennie tracą czas na poszukiwania, a brak jednego przyrządu potrafi zatrzymać produkcję, koszt braku kontroli może szybko okazać się większy niż koszt uporządkowania całego procesu.
Więcej informacji o rozwiązaniach wspierających gospodarkę narzędziową, ewidencję wyposażenia, kontrolę wydań, RFID i kody kreskowe można znaleźć na stronie:


Polecamy
Oferty pracy w branży ubezpieczeniowej:
Najnowsze
Gospodarka narzędziowa - ile firma naprawdę traci na ginących narzędziach
Zaginięcie klucza dynamometrycznego, wiertarki, miernika czy specjalistycznego przyrządu rzadko wygląda jak poważny problem finansowy. Firma... [...]




Komentarze (0)
Zostaw komentarz